首付差距近6w英鎊!英國年輕人買房全靠「拼爹媽」?「父母銀行」揭露房市階層現實
如今,中國年輕人父母資助買房已成為普遍現象——
調查顯示,年輕人的購房資金來源依次是自己(83.2%)、父母(56.6%)、伴侶(28.7%)以及伴侶的父母(16.7%)。這意味着,平均每位年輕人購房需動用2.6個「錢包」。更有12.8%的人,為了買房動用了幾乎所有可能的經濟來源!
但你以為這只是「中國現象」?其實在全球不少國家,「靠父母上車」早已見怪不怪。
英國30歲獨立買房已「不現實」
據英媒報道,「父母銀行」(The bank of mum and dad),即父母資助,正在對英國房地產市場產生重大影響,以讓自己的孩子以首次購房者的身份,更早一步、以更高價格搶到房產。
換句話說,對於許多30歲以下的在英人來說,如果沒有父母的經濟支持,擁有住房仍然不是一個現實的目標。
「父母銀行」拉大購房首付差距
根據英國金融協會(UK Finance)的一項最新分析,比較了2024年中獲得資助的首次購房者(即可能獲得家庭經濟支持的人)與未獲資助購房者之間的差異。
研究結果也毫不令人意外——「父母銀行」的存在確實使年輕人的購房能力存在明顯差異。獲得家庭資助的購房者大約在30歲擁有自己的房產,平均家庭收入為56,000英鎊。
他們購買的房產價值通常比未獲資助的購房者高出近40,000英鎊。而未獲資助的購房者儘管平均家庭收入更高,達到65,000英鎊,但通常在大約32.5歲時才購房,時間更晚。
這一差異凸顯了家庭支持所帶來的顯著優勢,使得年輕購房者能夠克服購房負擔問題,儘管收入較低,卻能購買價值更高的房產。
接受家庭資助的購房者平均支付的首付為118,073英鎊,而未獲資助的首次購房者平均支付的首付為60,741英鎊。差距足足達到6w!!
這種日益依賴家庭支持的趨勢,可能在未來進一步加劇房地產市場中現有的不平等現象。o get into the market before further costs set in.
在全英國範圍內,有家庭資助的購房者購買房產的平均價格為317,846英鎊,而沒有獲得這類額外支持的購房者平均支付的房價為279,381英鎊。
分析發現,首付款金額的差距在倫敦尤為明顯。2024年,在倫敦購房的首次購房者中,沒有家庭支持的人通常支付的首付款為145,133英鎊;而獲得家庭資助的購房者平均支付的首付款高達224,054英鎊。
印花稅與利率政策放大差距
印花稅減免政策的影響並不均衡,尤其有利於那些還能獲得「父母銀行」幫助的人群。
- 印花稅免稅門檻下調
2025年4月1日起,普通住宅交易的免稅門檻下調,購買住宅房產的免稅門檻從250,000英鎊減半至125,000英鎊,意味着更多房產交易將被納入徵稅範圍。
其次,首次購房者(First-Time Buyers)可以享受的優惠也被調整:
- 免稅門檻將從425,000英鎊下調至300,000英鎊;
- 適用5%印花稅的最高房價門檻從625,000英鎊降至500,000英鎊;
- 若房價超過500,000英鎊,購房者將無法享受任何首次購房優惠,需按正常印花稅稅率繳稅。
該新政下,獲得家庭資助的首次購房者數量已經出現不成比例的增長,這表明一些家庭可能在動用自身房產財富來幫助子女提前進入房地產市場。
- 基準利率下調提振房市
上週,英國央行將基準利率從4.5%下調至4.25%。住房市場專家表示,此次降息可能有助於激發購房者興趣,已有多家貸款機構推出利率低於4%的按揭產品。
英國金融協會分析主管James Tatch表示:「首次購房者對英國住房市場至關重要,他們有助於推動整個房產交易鏈條的流轉,維持市場的整體流動性。
但對家庭支持的依賴日益加深,這有可能加劇住房市場的不平等。我們迫切需要一個平衡的方案,同時解決供應與可負擔性問題,確保每個人都有機會邁進住房擁有的大門」。
英國購房如何合法節稅?
不過話又說回來,無論您是否有「父母銀行」的家庭資助,在英國購房這件事情上,當然是越省越好,畢竟誰也不想多花「不必要的錢」。
這裡,我們列出了幾項稅務優化建議,希望可以幫助您減少不必要的支出:
- 巧用信託結構轉移資金
通過設立家庭信託(Family Trust)轉移購房資金,可以在一定程度上避免未來贈與稅(Inheritance Tax, IHT)或資本利得稅(Capital Gains Tax, CGT)的問題,尤其適用於高淨值家庭。
- 區分首次購房身份
確保由子女以單獨身份購買首套房,避免因父母聯名或出資結構不當而喪失首次購房者資格,從而無法享受印花稅減免。
- 避免「附帶贈與」引發稅務負擔
若父母直接出資購房並將房產登記在子女名下,需注意此類行為在英格蘭可能構成可徵稅贈與(potentially exempt transfer)。合理規劃轉賬時間和金額,有助於規避未來稅負。
- 運用「有限公司購房」避稅策略
對於考慮出租房產的家庭,可考慮通過設立公司持有房產,從而將租金收入納入企業所得稅體系,並利用公司可扣除項目優化整體稅務結構。
- 諮詢專業稅務顧問定製方案
不同家庭的財務結構差異較大,建議在購房前諮詢英國本地專業稅務顧問或會計師,獲得最合適的稅務籌劃方案,確保合規與節稅兼顧。
為什麼選擇英國騰邦會計事務所
- 專業保障:ACA會員 & ACCA認證團隊,提供行業最高標準的專業服務
- 高效響應:24小時內回覆您的問題,確保服務高效對接,時差無障礙
- 多語種支持:提供英語、普通話、粵語、日語、法語、德語、西班牙語、意大利語、土耳其語等語言服務
- 客戶好評:持續收穫全球客戶的高度認可,致力提供主動、專業、值得信賴的財稅支持
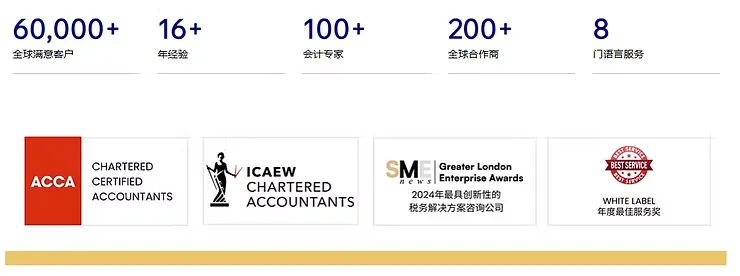
無論是個人還是企業,如您正在尋求英國稅務服務,歡迎填寫表單以獲取更多資訊。
您也可以透過 info@tbagroup.uk 聯絡我們,預約免費一對一諮詢。
本文僅供一般參考,並不取代任何法律或專業建議。如有疑問,請透過電郵或WhatsApp聯絡TBA英國騰邦會計事務所。