英國擬加強「密切關聯公司」稅務監管:新增交易申報要求詳解
小型、自主經營及家族企業在英國經濟體系中佔據重要地位。然而,一個不容忽視的問題是,小企業稅收缺口正在不斷擴大——
目前,小企業稅收缺口已佔整體稅收缺口的60%,其中公司稅(Corporation Tax)部分尤為突出。在2023至2024納稅年度,這一缺口達到147億英鎊,佔小企業理論應納公司稅的40.1%。
近期,英國政府發佈了一項新的諮詢文件,計劃對「密切關聯公司」(Close Companies)引入更嚴格的信息申報要求,以加強稅收監管、減少稅收流失,並縮小中小企業稅收差距。
背景:為何加強監管密切關聯公司?
近期,英國政府發佈諮詢文件,擬要求「密切關聯公司」(Close Companies)向英國稅務局(HMRC)申報其與「參與者」(Participators)之間的交易詳情,包括每筆交易的金額、日期以及收款方信息。
文件中指出,由於密切關聯公司與參與者之間關係密切,這類結構更容易產生稅收流失風險。儘管現行法規已對部分情形作出規定,例如公司向參與者提供貸款在特定情況下需申報並繳稅,但HMRC認為目前仍無法全面掌握相關交易全貌,因此有必要引入新的申報要求,以減少稅務錯誤與逃避行為,並進一步縮小中小企業稅收差距。
什麼是「密切關聯公司」?
從廣義上講,符合以下條件的公司通常被認定為「密切關聯公司」:
- 由不超過5名參與者控制, 或
- 任何數量的參與者同時也是董事
其中,「參與者」是指對公司擁有股份或經濟權益的任何個人或實體,包括股東、貸款債權人,以及有權分享公司收入或資產的人。這一定義不僅涵蓋直接持股者,也包括持有股份期權或類似權利的相關方。
在實踐中,英國絕大多數私人有限公司都屬於此類公司。例如,一家典型的業主管理型企業,通常只有一至兩名既是董事又是股東的成員,這類企業幾乎必然被視為密切關聯公司。
儘管從理論上講,各種規模的公司都可能被認定為密切關聯公司,但在現實中,這一類型主要集中於中小企業。
擬納入申報的交易類型及信息
根據提案,密切關聯公司需就其與參與者之間發生的多種交易進行申報,涵蓋範圍較廣,包括:
- 現金提取、貸款往來、債務安排、股息分配;
- 以及其他形式的資產轉移或利益分配(無論是從公司流向參與者,還是反向流動)。
不過,已經通過「實時信息系統」(RTI)申報的僱傭收入,例如向董事支付的薪酬,將不再納入此次新增申報範圍之內。
對於每一筆納入範圍的交易,公司預計需提供較為詳細的信息,包括交易金額、交易日期,以及收款方的身份信息,如姓名、地址和國民保險號碼(NINO)。如果公司無法獲取相關人員的NINO,則可能需要提供額外的輔助信息,以便HMRC能夠準確識別交易對象的身份。
申報方式與時間安排
目前,政府尚未明確具體的申報機制,但傾向於按年度申報,或與現有公司稅申報(Corporation Tax Return)掛鉤 。同時,也在評估是否有必要引入更高頻率甚至實時的申報機制。
需要注意的是,新規的具體實施時間尚未公佈,但預計將適用現行的一般性處罰制度;此外,政府也表示不排除針對故意隱瞞交易行為設立專門處罰條款的可能性。
本次諮詢文件的意見徵集截止日期為2026年6月10日,在此之前,企業及專業人士均可提交反饋意見,參與政策完善過程。
既有反避稅制度及現實操作
事實上,英國早已針對密切公司中常見的避稅行為建立了較為完善的制度框架,其中最核心的一項就是「向參與者貸款制度」。
「向參與者貸款制度」
根據現行規定,如果公司向參與者提供貸款、提供未計入所得稅的利益,或存在參與者欠公司的債務,並且相關款項在會計期間結束後9個月內仍未償還,公司就需要按照股息的最高稅率繳納一筆額外稅款。
雖然在債務最終償還後,公司可以申請退還這部分稅款,但如果債務被免除或註銷,則相關金額將被視為股息,參與者需據此繳納個人所得稅。
「董事借款賬戶」
在實際經營中,許多中小企業主會從公司提取資金用於個人支出,而這些資金往往不會立即以薪資或股息形式處理,而是先以「貸款」的形式記錄在公司的賬目中,並計入所謂的「董事借款賬戶」(Director’s Loan Account, DLA)。
問題在於,如果企業缺乏規範的記錄和管理,這類賬戶很容易演變為稅務風險的高發領域,例如長期未清償、用途不清或刻意規避分紅稅等情況。
騰邦有話說
在加強企業層面監管的同時,英國近年來也在同步推進個人稅務申報體系的完善——
自2025年4月起,公司董事在提交個人所得稅申報時需披露更多信息,包括其任職公司的基本情況、所獲得的股息收入以及持股比例等內容,以進一步提高信息透明度並強化稅務數據的交叉核查能力。
與此同時,儘管政府已決定暫不推進公司稅數碼化(Making Tax Digital for Corporation Tax),但仍明確表示將與各方利益相關者合作,共同探索未來公司稅管理體系的優化路徑,並持續研究其他縮小中小企業公司稅缺口的政策工具。這一系列舉措表明,未來英國稅務體系的發展方向將更加註重信息聯通、數據透明以及制度之間的協同配合。
為什麼選擇英國騰邦會計事務所
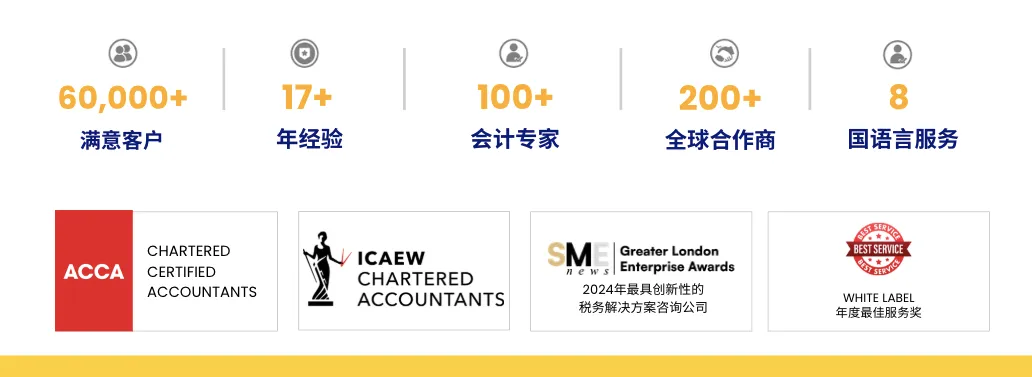
- 專業保障:ACA會員 & ACCA認證團隊,提供行業最高標準的專業服務
- 高效響應:24小時內回覆您的問題,確保服務高效對接,時差無障礙
- 多語種支持:提供英語、普通話、粵語、日語、法語、德語、西班牙語、意大利語、土耳其語等語言服務
- 客戶好評:持續收穫全球客戶的高度認可,致力提供主動、專業、值得信賴的財稅支持
無論是個人還是企業,如您正在尋求英國稅務服務,歡迎填寫表單以獲取更多資訊。
您也可以透過 info@tbagroup.uk 聯絡我們,預約免費一對一諮詢。
本文僅供一般參考,並不取代任何法律或專業建議。如有疑問,請透過電郵或WhatsApp聯絡TBA英國騰邦會計事務所。