血色遺產的40萬英鎊黑洞:英國賠償金為何在家族傳遞中蒸發
今天跟大家分享的內容,可以簡短概括為就是:一張來自天堂的稅單。起源則是一場跨越近半個世紀的系統性公共衛生災難事件,造成了血色遺產的40萬英鎊黑洞。
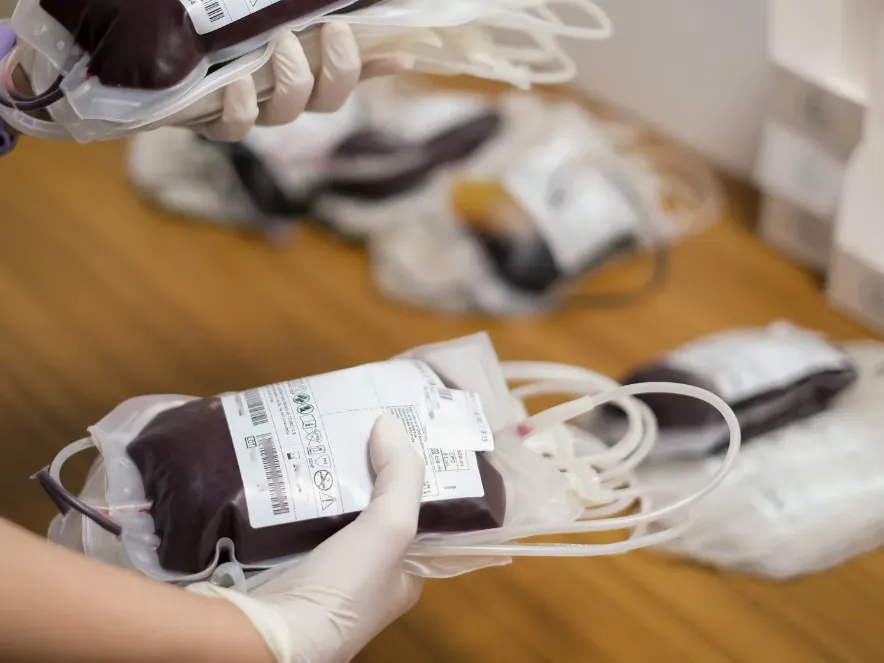
上世紀70年代至80年代,約有5000名血友病或其他血液病患者,據悉在接受英國國家醫療服務系統(NHS)的血液治療後,發現感染了艾滋病和肝炎病毒,其中近3000人因此死亡。
此外,因為手術需要輸血者也可能接觸到被污染的血液製品,這一患者人數可能多達3萬,並且影響持續到現在,幾乎每週都會有新增死亡病例。倖存者面臨肝硬化、癌症、免疫缺陷等終身疾病,部分患者因治療延誤導致家庭破裂或自殺。被稱為英國國家醫療服務系統(NHS)歷史上最大的治療災難。
血色遺產賠償方案:118 億英鎊的歷史性補償
2024 年 10 月,財政大臣雷切爾・里夫斯在預算中撥款 118 億英鎊,由受感染血液賠償管理局(IBCA)負責執行。
1.賠償分為五類:
- 健康影響賠償:最高 273.5 萬英鎊(同時感染艾滋病和丙肝者)。
- 社會影響賠償:包括就業中斷、家庭護理等損失。
- 自主權賠償:因治療失誤導致的人生規劃破壞。
- 照顧賠償:家屬或護理人員的經濟補償。
- 經濟損失賠償:醫療費用、收入損失等。
2.實施細節
- 臨時賠償:90 天內向最急需者支付 21 萬英鎊。
- 遺產繼承:若受害者已去世,賠償金作為遺產支付。
- 免稅政策:賠償金免徵所得稅、資本利得稅和遺產稅。
今天我們要講的內容就是最後一條:賠償金的免稅政策。
遺產稅困局:制度性創傷的代際傳遞
賠償金的免稅承諾在現實操作中淪為文字遊戲。現行賠償金遺產稅制度規定,只有首次直接繼承者可享受免稅待遇,二次繼承則需繳納最高40%的稅費。這對於平均年齡超過60歲的受害者家屬群體構成嚴峻挑戰:當第一順位繼承的父母或配偶相繼離世後,賠償金將在家族內部流轉時持續「失血」。
因此儘管承諾賠付金是免稅的,但是受感染血液醜聞受害者的家屬仍面臨鉅額遺產稅賬單,因為免稅僅限於第一次繼承遺產時。
然而,因為賠付跨越的時間範圍很大,所以很多受害者的父母或者兄弟姐妹都已經步入老年了。這意味着當家屬去世後,如果想將剩餘的錢再給其他家屬,那麼接收這筆錢的人就將面臨最高40%的遺產稅。
《每日電訊報》採訪了一位 60 多歲、患有多種健康問題的女性。她的哥哥在1990年代因受污染的血液製品感染了艾滋病毒而去世。她將從他的遺產中獲得至少100萬英鎊的賠償。但是,如果她在得到這筆遺產後不久去世,她的家人最終可能會損失其中的 400,000 英鎊。因為她的家人繼承她的遺產時無法直接免稅獲得,而按照遺產稅的規定,贈與財產給子女或其他人,需要在贈與後生存超過7年,才可以免稅,否則就要按照比例繳納遺產稅。
也就是說,即使受訪的這位女性已經60多歲,且患有多種健康疾病,但是她必須再活7年,否則她的家人將直接虧損40萬。
她說:「哥哥的疾病和去世對這個家庭產生了深遠的影響。我和我媽媽照顧了他 14 年。他需要 24 小時照顧。在那段時間裡,我沒有戀愛關係。它也毀了我的生活。我只想把欠他的錢全部拿出來,然後傳給下一代——我的侄女和侄子。」
這個案例中的60歲女性處境極具代表性。其兄因污染血液感染艾滋去世後,她若在百萬英鎊賠償金繼承後七年內離世,子女將損失40%資產。這種制度設計實質上構成了對受害家庭的二次傷害——國家賠償在完成法律層面的救贖後,仍在持續消耗受害者的生存價值。
當代生活中如何最大限度的規避遺產稅?
遺產稅免稅額度(Nil-Rate Band, NRB)為325,000英鎊,超出部分的徵稅率為40%。關於受感染的血液受害者賠償金的遺產稅,按照目前的法規來看,雖然不能在二次繼承時直接免除遺產稅,但是可以儘可能的減少遺產稅的繳納。主要分為以下4個方面:
1. 最大化免稅額度
將主要住宅留給子女或孫輩,直系親屬繼承房產的額外住宅免稅額度(Residence Nil-Rate Band, RNRB)最高為175,000英鎊。夫妻/民事伴侶的遺產可合併免稅額度,如此一來,疊加之後可以享受最高100萬鎊的免稅額。( £325,000+£175,000)*2=£1,000,000
2. 生前贈與與七年規則
贈與後存存活超過 7 年,資產不計入遺產。若 7 年內去世,按比例徵稅。
3. 信託規劃
- 將資產轉入信託,所有權轉移至受託人,避免計入遺產。
- 捐贈至少 10% 遺產給慈善機構,稅率降至 36%。
4. 投資策略
- 企業投資計劃(EIS):
- 遺產稅豁免:資產不計入遺產。
- 收入稅減免:投資額的 30% 可抵扣所得稅。
- 資本利得稅豁免:出售時免稅。
- 投資符合條件的小企業,持有至少 2 年可享。
- 個人儲蓄賬戶(ISA):ISA 內的資產免稅,去世後可轉給配偶,不計入遺產。
👉英國遺產稅制度複雜且動態變化,合規避稅需系統性規劃與專業支持。通過合理利用免稅額度、資產轉移和投資策略,可顯著降低稅負,同時確保財富傳承符合法律。
為什麼選擇英國騰邦會計事務所
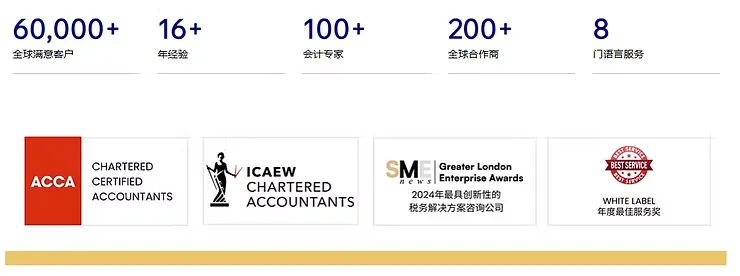
- 專業保障:ACA會員 & ACCA認證團隊,提供行業最高標準的專業服務
- 高效響應:24小時內回覆您的問題,確保服務高效對接,時差無障礙
- 多語種支持:提供英語、普通話、粵語、日語、法語、德語、西班牙語、意大利語、土耳其語等語言服務
- 客戶好評:持續收穫全球客戶的高度認可,致力提供主動、專業、值得信賴的財稅支持
無論是個人還是企業,如您正在尋求英國稅務服務,歡迎填寫表單以獲取更多資訊。
您也可以透過 info@tbagroup.uk 聯絡我們,預約免費一對一諮詢。
本文僅供一般參考,並不取代任何法律或專業建議。如有疑問,請透過電郵或WhatsApp聯絡TBA英國騰邦會計事務所。