慘敗!英國超市烤雞增值稅案敗訴,面臨1,700萬英鎊稅款追繳!
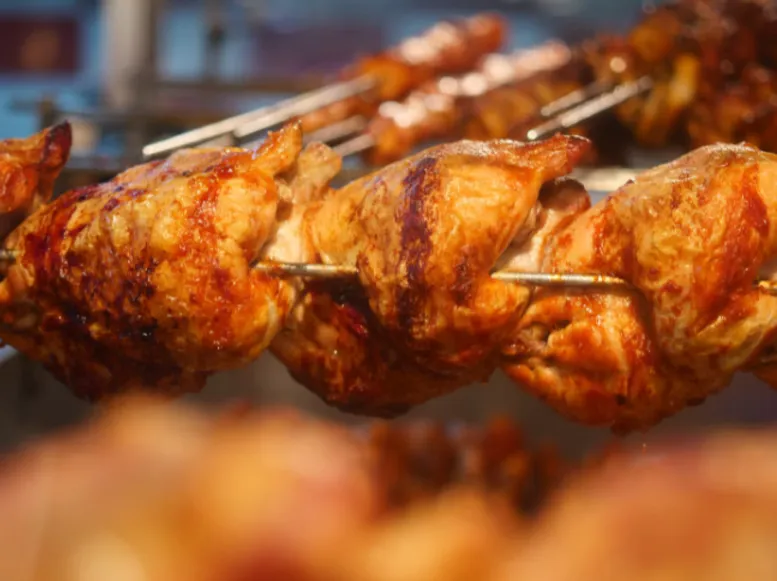
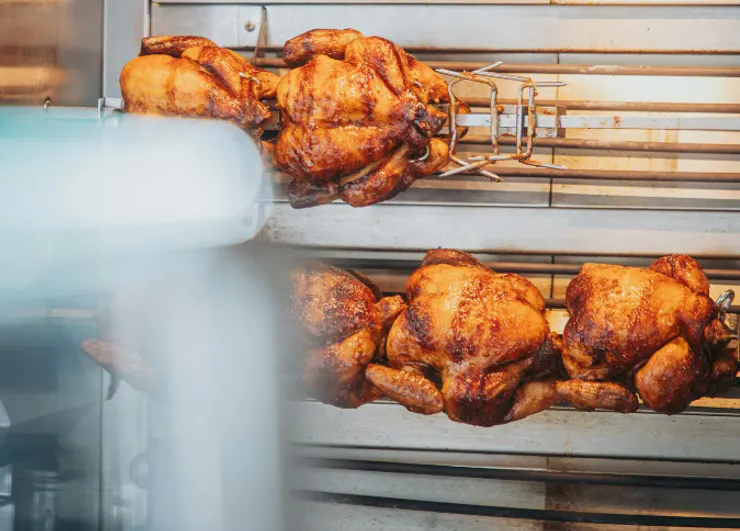
近日,英國超市巨頭莫里森(Morrisons)在一宗備受關注的增值稅VAT爭議中敗訴。該超市銷售的整隻冷卻烤雞(Cool-Down Rotisserie Chickens, CDRCs)被認定為熱食,應適用20%標準增值稅稅率,而非零稅率,使其現面臨約1,700萬英鎊的稅款追繳。
這起案件不僅金額巨大,更引發了英國零售和餐飲行業對「究竟哪些食品算熱食」的稅務討論,對相關行業有有重要的示範意義。
那麼,此次圍繞增值稅的爭議點是什麼?又是如何判斷的呢?
案件背景:增值稅爭議從何而來?
這場糾紛可以追溯至2012年。當時的英國財政大臣喬治·奧斯本推出了廣受爭議的「餡餅稅」(pasty tax),試圖對面包店和超市出售的所有熱外帶食品徵收增值稅,包括康沃爾餡餅、肉餡餅、香腸卷以及烤雞。該政策引發公眾強烈反對,財政部隨後被迫作出調整。
最初,財政部提出凡是高於「環境溫度」出售的食品都應徵稅,但這一標準被批評為荒謬,因為天氣變化可能直接影響稅收結果。財政部後來改為規定:存放在加熱櫃中的食品需繳納增值稅,而放在貨架上、以冷食或「偶然為熱」狀態出售並作為冷食食用的食品則可免稅。
在政策調整後,Morrisons進行了消費者研究,並將其烤雞分為兩種銷售方式:
- 熱烤雞(HRCs):存放在加熱櫃中,明確作為熱食出售,徵收增值稅;
- 冷卻烤雞(CDRCs):烤好後裝袋,不放入加熱櫃,使用不具備明顯保溫效果的包裝,主張其屬於零稅率食品。
Morrisons的核心論點是:大多數顧客並不會立即食用烤雞,而是冷着吃或留到當天晚些時候再加熱作為晚餐。公司方面稱,約80%的顧客屬於這一情況,因此這些雞不應被視為「熱食」。
於是,在2017年1月至2020年7月期間,Morrisons並未對這些「整隻冷卻烤雞」徵收增值稅。但日積月累下來,英國稅務局HMRC卻認定這一做法不符合規定,爭議稅額累計達17,034,392英鎊。雙方隨即進入司法程序。
不是「怎麼吃」,而是「怎麼賣」
在這場長達數年的訴訟中,法院審理的關鍵問題並非顧客最終如何食用烤雞,而是Morrisons 在銷售過程中是否事實上提供了熱食。
證據顯示,所謂的「冷卻烤雞」在以下方面與熱食高度相似:
- 烤雞裝在內襯錫箔的紙袋中,袋上明確標註「注意:熱產品」;
- 烤雞出爐後最多陳列兩小時,若未售出即作為廢棄物丟棄;
- 有證人作證稱,兩小時後袋裝烤雞的溫度仍在42℃至45℃之間,而自然冷卻的烤雞溫度約為31.8℃;
- 法院認定,這種包裝和銷售方式構成了「減緩冷卻、保持熱度」的環境。
法官據此認為,這些產品並非僅僅「偶然為熱」,而是在銷售時仍顯著高於環境溫度,且被設計為在熱的狀態下售出。
因此,儘管Morrisons提出了「合法預期」抗辯,主張HMRC過去的溝通使其合理相信「整隻冷卻烤雞」可以適用零稅率,但法院仍駁回了這一主張,並稱HMRC在2012至2014年期間從未作出清晰、明確且無歧義的裁定,足以作為強有力的證據支撐。
判決還提到,Morrisons未能提供證據證明其就這一銷售模式與HMRC進行了明確溝通並獲得認可。
在長達61頁的論證之後,法院最終裁定:Morrisons的整隻冷卻烤雞在法律意義上仍然是「熱食」,應當徵收20%增值稅。正如判決書所強調的,判斷標準不在於商品的名稱、營銷話術,也不在於消費者回家後如何食用,而在於商品在出售時的客觀狀態和銷售方式。
價格、消費者與行業影響
這場圍繞烤雞展開的稅務大戰,不僅讓Morrisons付出了高昂的代價,需要支付1,700萬英鎊的稅款追繳,也將影響該產品日後的售價,進一步對消費者,乃至零售商、餐飲食品行業帶來影響。
時任Morrisons財務總監Richard Nichols在庭審中指出,購買烤雞的消費者通常收入較低,三分之二的顧客認為4.50英鎊是心理上限。庭審時烤雞售價約為4.40英鎊,而一旦加上增值稅,價格將升至5.28英鎊。該超市估計,加徵增值稅帶來的售價上漲可能導致每月少賣數十萬只烤雞,對供應鏈和英國家庭的飲食結構產生連鎖影響。
不過,法院並未將這些經濟後果視為決定性因素。
這場圍繞烤雞展開的稅務大戰,最終讓Morrisons付出了高昂代價,也再次傳遞出一個清晰信號:在增值稅問題上,監管機構與法院關注的是「實際經營行為」,而非企業對產品的自我定義或歷史認知。
對零售與餐飲行業來說,需注意:
- 「是否屬於熱食」的判斷,高度依賴具體銷售方式與客觀呈現;
- 包裝形式、陳列方式、出售時的溫度以及營銷表述,均可能成為徵稅的關鍵依據;
- 長期依賴非正式政策解讀或歷史慣例,潛藏重大的稅務合規風險。
同時,對所有企業來說,HMRC指引並不等同於法律保障,無法完全排除稅務風險,企業也不應輕易假設監管立場不會發生變化,一旦涉及高額稅款,歷史經營模式極有可能被追溯性審查。
值得注意的是,增值稅合規並不僅限於英國本土零售企業。對於進出口貿易與跨境電商而言,產品分類同樣直接影響增值稅的繳納、抵扣及退稅安排,合規邊界往往更加複雜。
如果您對具體產品的增值稅分類與適用稅率存在疑問,或在英國個人稅務、公司稅務及跨境電商合規方面有實際需求,TBA英國騰邦會計事務所深耕英國財稅領域17年,致力於為企業與個人提供精準、合規、定製化的財會與稅務解決方案。
為什麼選擇英國騰邦會計事務所
- 專業保障:ACA會員 & ACCA認證團隊,提供行業最高標準的專業服務
- 高效響應:24小時內回覆您的問題,確保服務高效對接,時差無障礙
- 多語種支持:提供英語、普通話、粵語、日語、法語、德語、西班牙語、意大利語、土耳其語等語言服務
- 客戶好評:持續收穫全球客戶的高度認可,致力提供主動、專業、值得信賴的財稅支持
無論是個人還是企業,如您正在尋求英國稅務服務,歡迎填寫表單以獲取更多資訊。
您也可以透過 info@tbagroup.uk 聯絡我們,預約免費一對一諮詢。
本文僅供一般參考,並不取代任何法律或專業建議。如有疑問,請透過電郵或WhatsApp聯絡TBA英國騰邦會計事務所。