點擊瞭解!英國養老金年金:退休後躺平收錢的正確打開方式
養老金就像退休工資卡,確保你晚年不光靠國家養老金(那點錢只夠買貓糧),還能靠企業/個人養老金穩住生活品質;抗通脹防長壽,活到100歲也不怕賬戶清零,順便薅點稅優羊毛——畢竟,誰想70歲還在麥當勞打工賺薯條錢呢?
一般來說,想要提取養老金並最大化養老金的年利率,通常有兩種方式:養老金收入提取(Pension Drawdown)和購買年金(Life Annuity)。養老金收入提取(Pension Drawdown)是一種直接從您養老金中提取資金,同時讓您的養老基金繼續增長的方式。簡單理解,您從養老金儲蓄池中提取部分資金,將剩餘部分再投資並獲取定期收入。通常,這來自固定繳款養老金,例如職業養老金和個人養老金。
還有就是購買養老金年金,有專業人士分析,養老金年金利率已經達到15年最高點,根據 Retirement Line 的數據,目前 65 歲的平均年金利率為 7.26%。這意味着您投資達到 100,000 英鎊,退休之後每年就將獲得 7,260 英鎊的收入!
本期內容就先為您展開分析,什麼是養老金年金?哪些人群適合購買養老金年金呢?
什麼是養老金年金(Annuity)?
養老金年金是一種保險產品,旨在為被保險人在達到退休年齡後提供定期的養老金收入。這種保險不屬於意外傷害或疾病賠償,而是在被保險人達到退休年齡後,保險公司開始定期發放養老金,幫助被保險人維持和提高老年生活質素。你能得到多少收入取決於幾個因素,包括你的養老金賬戶價值、健康狀況、預期壽命和具體情況。
簡單來說,想像你是個「退休錦鯉」,把攢了一輩子的養老金儲蓄(比如企業年金或個人養老金賬戶)打包成一個大紅包,一次性塞給保險公司。保險公司邪魅一笑:「親,簽了這個賣身契,以後每月給你發零花錢,管夠一輩子!」——這就是年金,用現在的大額存款換未來的細水長流。
養老金年金(Annuity)有哪些類型?
英國的養老金年金主要有三種類型:終生年金(Lifetime Annuity)、固定期限年金(Fixed Term Annuity)和靈活年金(Flexible Annuity)。它們在支付方式、風險承擔和適用人群上各有不同。
終生年金(Lifetime Annuity)
特點:
- 終身支付:購買後,保險公司按月/年支付固定金額,直至投保人去世。
- 無投資風險:收入金額在購買時確定,不受市場波動影響。
- 可選附加條款:如配偶聯合年金(配偶在投保人去世後繼續領取)、通脹掛鉤(年金隨通脹增長)等。
- 不可逆性:一旦購買,通常無法更改或終止合同。
適合人群:
- 風險厭惡者:希望完全規避長壽風險(即「人活着,錢沒了」)。
- 收入穩定性需求高的人:例如沒有其他養老金來源的退休人士。
- 健康狀況良好者:預期壽命較長的人可能獲得更高終身總收益。
缺點:
- 缺乏靈活性:無法根據需求調整收入或提取本金。
- 通脹風險:若未選擇通脹掛鉤條款,長期購買力可能下降。
固定期限年金(Fixed Term Annuity)
特點:
- 固定期限支付:通常為5-30年,期限內按月/年領取固定收入。
- 到期終止金:期滿後可能一次性返還剩餘本金(取決於合同條款),或轉入其他養老金計劃。
- 部分靈活性:部分產品允許中途調整收入金額或提前終止。
- 利率鎖定:收入金額在購買時確定,不受市場利率波動影響。
適合人群:
中期規劃者:例如計劃在固定期限後啟動其他收入來源(如國家養老金)。需要終止金的人:希望期滿後獲得一筆資金用於醫療、旅行等大額支出。風險中性者:接受一定期限的固定收入,同時保留未來選擇權。
缺點:
- 期限風險:若壽命超過期限,需依賴其他收入來源。
- 終止金不確定性:部分產品的終止金可能與基金表現掛鉤,存在波動風險。
靈活年金(Flexible Annuity)
特點:
- 收入可調:允許根據需求調整每月領取金額(有最低限額)。
- 投資關聯性:部分產品將資金投資於市場,收入可能隨投資表現波動。
- 剩餘價值繼承:身故後,剩餘本金可留給受益人。
- 混合特性:結合年金和靈活提取(如UFPLS)的特點。
適合人群:
風險承受能力較高者:願意承擔一定投資風險以換取更高潛在收益。靈活需求者:希望根據生活變化(如健康、家庭支出)調整收入。有遺產規劃需求者:希望保留部分本金作為遺產。
缺點:
- 市場風險:若投資表現不佳,收入可能下降。
- 長壽風險:若資金管理不當,可能提前耗盡本金。
購買建議
- 終生年金:適合依賴年金作為主要收入且不願管理資金的人。
- 固定期限年金:適合過渡期規劃(如等待其他養老金啟動)或需要終止金應對特定支出。
- 靈活年金:適合有一定投資知識、希望自主調整收入並保留遺產選項的人。
英國年金(Annuity)的特色操作!
- 自由選擇權:從2015年4月起,養老儲蓄者可以將養老金視為銀行賬戶一樣使用,可以選一次性提款、分期取錢或繼續投資。
稅務刺客警告(注意!):
- 25%養老金儲蓄可免稅取出(爽!)。
- 剩餘部分若一次性取出,需按個稅稅率交錢(可能瞬間進入更高稅率區,錢包哭泣)。
- 年金收入要交稅!(政府:你以為能逃過我的五指山?)
騰邦有話說
就是你年輕時吭哧吭哧交錢攢養老金,退休後保險公司化身「ATM精」,每月準時給你打錢,主打一個「活到老領到老」的佛系人生!年金≈退休後的「工資自動續費外掛」,適合追求穩定、懶得理財的躺平族。但倘若你是投資鬼才/壽命悲觀主義者/花錢狂魔,慎入坑!
如果您對養老金還有其他疑問,或者有更多稅務方面的問題,歡迎諮詢英國騰邦會計事務所。
為什麼選擇英國騰邦會計事務所
- 專業保障:ACA會員 & ACCA認證團隊,提供行業最高標準的專業服務
- 高效響應:24小時內回覆您的問題,確保服務高效對接,時差無障礙
- 多語種支持:提供英語、普通話、粵語、日語、法語、德語、西班牙語、意大利語、土耳其語等語言服務
- 客戶好評:持續收穫全球客戶的高度認可,致力提供主動、專業、值得信賴的財稅支持
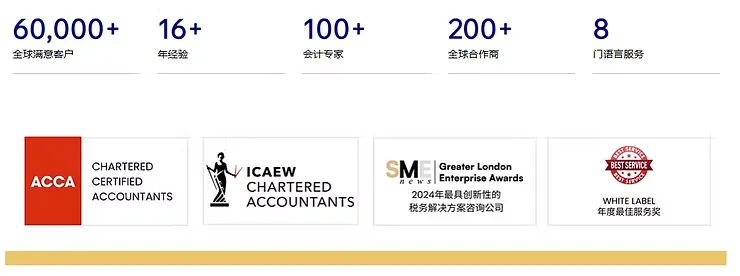
無論是個人還是企業,如您正在尋求英國稅務服務,歡迎填寫表單以獲取更多資訊。
您也可以透過 info@tbagroup.uk 聯絡我們,預約免費一對一諮詢。
本文僅供一般參考,並不取代任何法律或專業建議。如有疑問,請透過電郵或WhatsApp聯絡TBA英國騰邦會計事務所。