在英國賣房子有私人住宅減免?不用這個方法就虧大了!
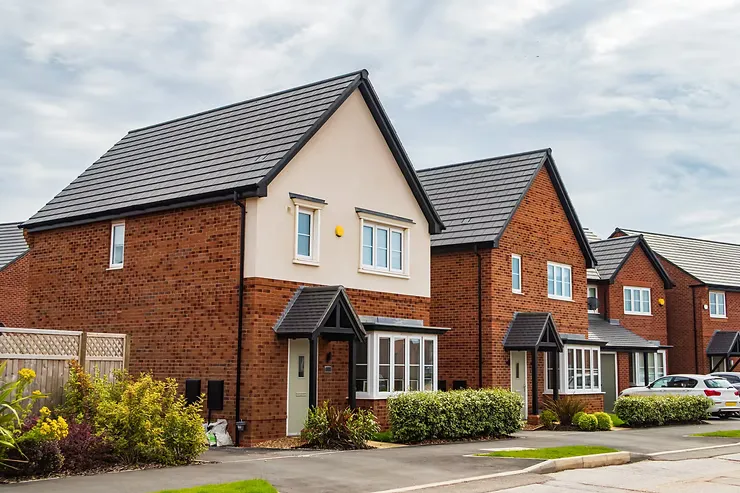
今天,我們繼續來關注一些常見的稅務問題。在英國,如果您出售房產並從中獲得資本收益,您是需要為此繳納資本利得稅(CGT)。不過,如果這一套房產是您的唯一住所或者主要住所,您則可以透過私人住所減免來減掉這一筆稅金。
那麼,什麼樣的房產符合唯一住所或者說主要住所呢?
我們有一個非常典型的案例,值得大家一起來探討。2012年,我們一個客戶在英國購買了一套房產,他一直居住在這套房產中直到2020年。接下來,他的僱主將他借調到中國的辦事處。在中國的四年時間,他住在公司提供的出租房內。今年,他返回英國想要把原來的房產出售再買新房產。問題來了,他有長達4年的時間沒有居住在這套房產內,這套房產還能被視為「主要住所」嗎?他在出售這套房產的時候還可以申請私人住宅減免嗎?
1.什麼是私人住宅減免PRR?
私人住宅減免(Private Residence Relief:簡稱PRR)是資本利得稅的一種減免方式,它適用於出售(或處置)曾經或者仍然是個人唯一或主要住所的房產。如果您在英國有一套房產並把該房產作為您的主要居所,那麼,您在出售這套房產的時候可以考慮使用PRR來減免從中獲得的應稅收益。
什麼才算是個人唯一或者主要住所呢?簡單理解,這套房產是您的家庭地址,您長時間居住在那裡。在居住期間,您一直把它當作您的「家」,並從來沒有出租出去。
在大多情況下,住宅是指個人居住的整棟建築。有些時候,住宅也可以包括主樓和毗鄰主樓的任何相關建築,比如說整個家庭一部分的車間,室外書房或者車庫。除了建築物本身外,一些位於許可區域內的花園和庭院也可能符合減免條件,不過,許可區域通常定義為小於5,000平方米的區域。按照往年的案例,英國稅務局有可能會允許更大的區域,前提是該區域對於房產的合理享用功能是否達到要求。
2.什麼條件下可申請PRR?
如果房產全部或部分用於商業目的,比如說辦公室、手術室、車間、酒店等,您的減免將受到部分限制,並進行分攤。現在很多公司都採取辦公室+遠程辦公結合模式,每週僱員都會在家裡遠程辦公幾天,這樣的「偶爾辦公」的情況不會被歸類於商業目的。另外,如果該房產為共同擁有或者出租,也可能需要分攤,您需要為部分收益繳納資本利得稅。
根據上面所說的規則,我們總結一下,如果您滿足以下所有條件,您在出售房屋時可獲得資本利得稅的全額減免:
- 您正在出售您唯一的家
- 自您擁有該房產以來,您一直將其作為主要居所居住
- 您沒有將家裡的一部分專門用於商業目的
- 場地和所有建築物的總面積不到 5,000 平方米
- 購買該房產並非僅僅為了獲利
請記住哦,如果其中一個或多個條件不適用,您可能需要繳納部分資本利得稅。
3.私人住宅減免的複雜案例
如果您僅擁有一套房產並且可以提供必要證據來證明這套房產符合所有條件,您的申請案例則會簡單很多。然而,由於這條規則允許業主可在「舊」房產上享受該減免。也就是說,如果您有多套房產或者正打算開發房產,您僅準備出售這一套」主要住所」,那麼,這套房產也可能符合「主要住所」的申請資格。所以,如果您手中有多套房產,您的案例則會複雜一些。
通常來說,如果您擁有兩套或以上住所,您需要向英國稅務局報告並作出選擇,您可以以「提名」的方式來申請將哪一處房產作為您的主要住所,以用於資本利得稅目的。此外,您必須要在獲得房產的兩年內提出,如果您不進行此類申報,稅務局會將根據事實決定哪處房屋是您的主要住所。
我們在這裡舉了例子,小丹擁有兩處房產,一處位於布萊頓,另一處是 18 個月前從已故姑媽那裡繼承的小屋,位於倫敦。小丹大部分時間都待在布萊頓的住宅裡。同時,他在布萊頓登記為選民,他的所有信件(例如銀行、HMRC 和 DVLA 的信件)都寄往他在布萊頓的地址。但是,他喜歡倫敦的小屋,並花時間裝飾和佈置它。他通常在倫敦的小屋度過週末,並且不將其出租。
根據小丹的事實情況,稅務局肯定會認為布萊頓的房產是小丹的「主要」住所。但是,小丹可以提出倫敦的小屋作為他指定的主要住所。前提是,他必須要在獲得(在本例中為繼承)小房子的兩年內向稅務局提出。
所以,我們強烈建議多套房產的房主最好能夠提前諮詢專業人士,這樣您就可以透過正確的方法來獲得資本利得稅減免。
4.如果您有一段時間不住在裡面呢?
正如我們開篇所說的客戶情況,有些人由於特殊的原因不能在這套「主要住宅」居住,那它還能算是主要住宅嗎?就資本利得稅來說,如果您在一段時間內不住在這套主要住宅內,您當時又沒有其他新的住所,在此期間該房產仍然可以被視為「居住」,您仍然可以獲得主要住所減免。
不過,它有一些特殊的時間限制和特殊要求:
- 您不在該住所居住的時間最長可達三年(可以是連續三年的時間都不住在裡面,也可以是斷斷續續的,總計三年)
- 不居住在房產的時間(缺席的期間),您必須要提供就業證明來證實您是在海外受僱,並且所有職責都在海外履行
- 任何最長長達四年的缺席情況,您需要提供一些特殊證明:A,您工作的地方距離該房產太遠,無法將其用作住所;B,您的僱主要求您住在其他地方(符合我們客戶情況,他的時間正好在四年,所以需要提供一些證據來支撐)
一般而言,您在離職前和離職後一段時間內將該房產作為唯一或主要住所居住。但是,如果您在上述工作相關離職(第二種和第三種情況)後因工作限制而無法返回該房產居住,您仍然可以將該期間算作居住期。
5.還有其他的特殊規定?
對於 2015 年 4 月 5 日後產生的收益,以下情況不適用PRR:
- 非英國居民,如果在一個納稅年度內沒有在英國的家中居住 90 天。
- 英國居民,如果申請海外住房減免,並且在一個納稅年度內沒有在該住房中居住 90 天。
另外,對於已婚夫婦的規定:
- 未分居的已婚夫婦和同居伴侶將被視為同一個人,他們每次只能指定一處房產作為私人住宅。
- 已婚夫婦和同居伴侶之間的住所轉讓有特殊規定,這些規定實際上可以追溯所有權的期限。
- 離婚的情況有着特殊規定,可能會延長PRR
騰邦有話說
如果您符合私人住宅的要求,您可以在出售房產的時候至少能省18%或24%的稅金,這是一個很不錯的選擇。然而,當事人在現實情況中還是會碰到一些難題。第一個難點則是本篇文章所說的缺席(不在主要住所居住一段時間)情況,它是比較複雜的。英國稅務局對於納稅人需要居住於某處房產以使其符合其主要私人住宅 (PPR) 的最低時間要求,並沒有官方規定。
這取決於「居住質素」,即納稅人需要證明他們搬入並居住時具有「一定程度的持久性、連續性或連續性的預期」。有些稅務顧問會建議居住滿 6 到 12 個月,但其他人會建議不同的時間。第二個難點,如果您有多套房產,或者在出售主要住所的時候重新購買新房,私人住宅的減免規則也會按照特定情況有所不同。第三個難點則是夫妻分居和離婚的時候,如何計算居住時間的情況。
我們建議,如果您想使用私人住宅減免方法來合理規劃一份資本利得稅賬單,請務必要提前諮詢稅務顧問,避免您多繳稅或者少繳稅。如果您有需求,我們的稅務專家會針對您的個人情況給您提供專業的建議,合理規劃稅務賬單。
無論是個人還是企業,如您正在尋求英國稅務服務,歡迎填寫表單以獲取更多資訊。
您也可以透過 info@tbgroupuk.com 聯絡我們,預約免費一對一諮詢。
本文僅供一般參考,並不取代任何法律或專業建議。如有疑問,請透過電郵或WhatsApp聯絡TBA英國騰邦會計事務所。